
Từ ngày 15/9, nghị định 347/2026/NĐ-CP có hiệu lực, sửa đổi, bổ sung một số quy định liên quan đến bảo hiểm cháy, nổ bắt buộc, đặt ra nhiều yêu cầu mới cho các cơ sở sản xuất, kinh doanh.
Quy định mới về bảo hiểm cháy, nổ bắt buộc có gì đáng chú ý?
Ngày 8/9, Chính phủ ban hành Nghị định 347/2026/NĐ-CP, sửa đổi, bổ sung một số điều của Nghị định 105/2025/NĐ-CP và một số nghị định liên quan đến phòng cháy, chữa cháy và cứu nạn, cứu hộ. Nghị định có hiệu lực từ ngày 15/9.
Đối với bảo hiểm cháy, nổ bắt buộc, tài sản được bảo hiểm tiếp tục bao gồm nhà, công trình và tài sản gắn liền với nhà, công trình; máy móc, thiết bị phục vụ sản xuất, kinh doanh; hàng hóa, vật tư thuộc phạm vi quy định.
Nghị định 347/2026/NĐ-CP đồng thời bổ sung trường hợp loại trừ đối với một số nhà, công trình độc lập đáp ứng các tiêu chuẩn, quy chuẩn kỹ thuật và quy định về phòng cháy, chữa cháy, cứu nạn, cứu hộ, đồng thời có mức độ nguy hiểm cháy thấp. Với các cơ sở có nhiều nhà, công trình độc lập với công năng khác nhau, quy định mới cũng làm rõ hơn cách áp dụng mức phí bảo hiểm trong từng trường hợp.
Số tiền bảo hiểm tối thiểu được xác định dựa trên giá trị tính thành tiền theo giá thị trường của tài sản tại thời điểm giao kết hợp đồng, theo quy định hiện hành. Điều này có ý nghĩa đối với các cơ sở có lượng tài sản lớn như hàng hóa, máy móc, thiết bị, bởi việc xác định đúng giá trị tài sản là cơ sở quan trọng để lựa chọn mức bảo hiểm phù hợp.
Như vậy, với các hộ kinh doanh, cửa hàng, cơ sở dịch vụ, kho hàng hay cơ sở sản xuất thuộc diện phải tham gia, việc rà soát lại loại hình cơ sở, công năng sử dụng, quy mô và các tài sản tại địa điểm kinh doanh là bước cần thiết khi quy định mới được áp dụng.
Hộ kinh doanh cần biết mình có thuộc diện bắt buộc và được bảo vệ những gì?
Không phải mọi hộ kinh doanh đều phải mua bảo hiểm cháy, nổ bắt buộc. Nghĩa vụ tham gia được xác định theo loại hình, quy mô, đặc điểm của cơ sở và các điều kiện được pháp luật quy định.
Danh mục liên quan có thể bao gồm nhiều nhóm cơ sở thương mại, dịch vụ, lưu trú, kho hàng, sản xuất… với các điều kiện và ngưỡng quy mô cụ thể. Do đó, thay vì chỉ căn cứ vào việc mình đăng ký dưới hình thức hộ kinh doanh, chủ cơ sở cần đối chiếu hoạt động thực tế của địa điểm kinh doanh với quy định hiện hành để xác định nghĩa vụ tham gia.
Về bản chất, bảo hiểm cháy, nổ bắt buộc là một loại hình bảo hiểm được pháp luật quy định bắt buộc đối với những đối tượng thuộc phạm vi áp dụng, trong đó doanh nghiệp bảo hiểm thực hiện trách nhiệm bồi thường đối với tổn thất thuộc phạm vi bảo hiểm theo hợp đồng.
Đối với hộ kinh doanh, điều này có ý nghĩa bởi một vụ cháy có thể đồng thời gây tổn thất cho nhà, công trình, hàng hóa, máy móc, thiết bị và các tài sản phục vụ hoạt động kinh doanh. Sau sự cố, chủ cơ sở còn có thể phải đối mặt với chi phí sửa chữa, thay thế tài sản, thuê địa điểm tạm thời hoặc khôi phục hoạt động.
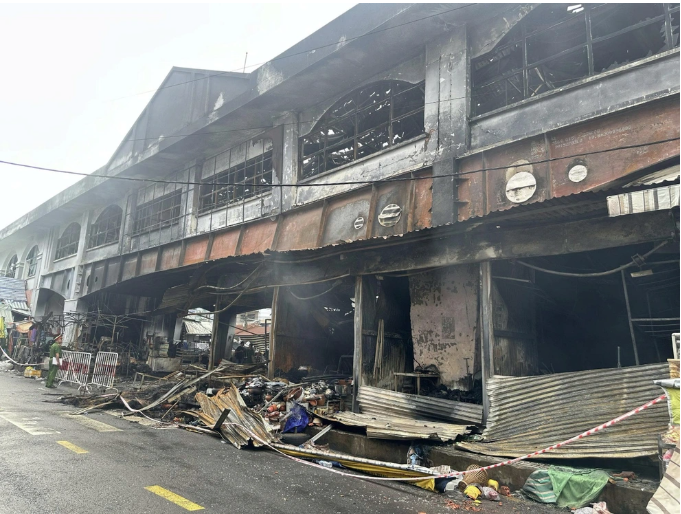
Về phạm vi bảo hiểm, bảo hiểm cháy, nổ bắt buộc tập trung vào các tổn thất phát sinh từ rủi ro cháy, sét đánh và nổ thuộc phạm vi bảo hiểm. Tuy nhiên, không phải tất cả các trường hợp xảy ra thiệt hại đều được bảo hiểm chi trả. Việc xác định trách nhiệm bồi thường cụ thể được thực hiện căn cứ vào quy định pháp luật và các điều khoản của hợp đồng bảo hiểm.
Bảo hiểm VietinBank – VBI đồng hành cung cấp giải pháp bảo hiểm cho hộ kinh doanh
Đáp ứng nhu cầu bảo vệ tài sản và hoạt động kinh doanh trước rủi ro cháy, nổ, VBI hiện cung cấp sản phẩm bảo hiểm cháy, nổ bắt buộc cho các tài sản thuộc phạm vi bảo hiểm tại địa điểm kinh doanh theo quy định và điều kiện áp dụng.
Bên cạnh quyền lợi bảo hiểm đối với các tổn thất thuộc phạm vi bảo hiểm, sản phẩm của VBI có các quyền lợi bổ sung theo chương trình như chi phí thuê nhà sau tổn thất; chi phí bồi thường tổn thất cho ngôi nhà tiếp giáp; chi phí hỗ trợ duy trì và khôi phục hoạt động kinh doanh; chi phí cứu hỏa; thanh toán bồi thường tạm ứng nhanh.
Với hộ kinh doanh, việc lựa chọn doanh nghiệp bảo hiểm vì vậy không chỉ nằm ở việc đáp ứng yêu cầu tham gia bảo hiểm, mà còn ở khả năng tiếp cận dịch vụ và được hỗ trợ khi rủi ro xảy ra.
Với nền tảng phân phối đa kênh, đa nền tảng, khách hàng có thể nhận tư vấn và đăng ký mua sản phẩm của VBI qua website myvbi.vn, ứng dụng di động MyVBI, hoặc qua mạng lưới chi nhánh, phòng giao dịch VietinBank và hơn 25.000 đối tác, đại lý của VBI trên toàn quốc.
Khi phát sinh sự cố, khách hàng có thể liên hệ với VBI để cung cấp thông tin về tổn thất. Trên cơ sở hồ sơ và tình trạng thực tế, doanh nghiệp thực hiện các bước tiếp nhận, giám định, đánh giá tổn thất, xác định trách nhiệm bảo hiểm và bồi thường theo quy định của hợp đồng.
Lựa chọn giải pháp bảo hiểm phù hợp sẽ giúp hộ kinh doanh vừa thực hiện đúng quy định, vừa có thêm một lớp bảo vệ tài chính trước những rủi ro có thể ảnh hưởng trực tiếp đến tài sản và hoạt động kinh doanh.


