
Thông tư số 96/2026/TT-BTC yêu cầu doanh nghiệp bảo hiểm thông báo cụ thể các trường hợp và căn cứ tăng, giảm phí bảo hiểm xe cơ giới. Quy định mới không chỉ đặt ra giới hạn đối với việc giảm phí, mà còn hướng hoạt động cạnh tranh vào thực chất, bảo đảm giá phí tương xứng với mức độ rủi ro và quyền lợi của khách hàng.
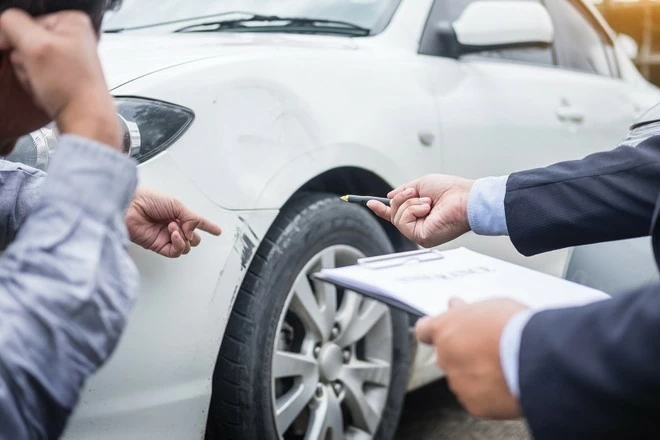
Thông tư số 96/2026/TT-BTC ngày 2/7/2026 của Bộ Tài chính sửa đổi, bổ sung một số điều của Thông tư số 67/2023/TT-BTC đã bổ sung những yêu cầu cụ thể hơn đối với phương pháp, cơ sở tính phí bảo hiểm xe cơ giới. Thông tư có hiệu lực kể từ ngày 2/7/2026, trừ một số nội dung được quy định áp dụng từ ngày 1/1/2027.
Theo khoản 1 Điều 6 Thông tư số 96/2026/TT-BTC, sửa đổi, bổ sung điểm d khoản 1 Điều 25 Thông tư số 67/2023/TT-BTC, doanh nghiệp phải “thực hiện thông báo cụ thể các trường hợp và căn cứ tăng, giảm phí bảo hiểm”. Việc tăng phí phải căn cứ trên các yếu tố làm tăng rủi ro được bảo hiểm.
Đối với việc giảm phí, Thông tư yêu cầu trong mọi trường hợp, phí bảo hiểm sau khi giảm không được thấp hơn phí bảo hiểm thuần. Việc giảm phí phải căn cứ trên một hoặc một số yếu tố làm giảm, phân tán, chia sẻ rủi ro hoặc giảm chi phí triển khai sản phẩm bảo hiểm xe cơ giới.
Các yếu tố được nêu cụ thể gồm quy mô số phương tiện được bảo hiểm; việc lựa chọn mức khấu trừ, mức miễn thường; lịch sử bồi thường; hình thức phân phối sản phẩm và các yếu tố khác nếu có. Trường hợp giảm phí do bán hàng trực tiếp, mức phí được giảm không vượt quá tỷ lệ hoa hồng đại lý bảo hiểm quy định tại Điều 51 của Thông tư.
Yêu cầu thông báo cụ thể căn cứ tăng, giảm phí tạo thêm cơ sở để khách hàng đặt câu hỏi và so sánh sản phẩm. Theo đó, người mua có thể yêu cầu giải thích việc điều chỉnh dựa trên quy mô số phương tiện, lịch sử bồi thường, mức khấu trừ, hình thức phân phối hay yếu tố nào khác.
Đối với doanh nghiệp, quy định mới đòi hỏi sự phối hợp chặt chẽ hơn giữa bộ phận phát triển sản phẩm, chuyên gia tính toán, khai thác và bồi thường. Mỗi quyết định điều chỉnh phí cần dựa trên dữ liệu và được thực hiện thống nhất, tránh tình trạng mức phí thay đổi chủ yếu theo khả năng thương lượng hoặc sức ép doanh số.
Quy định cũng đặt ra yêu cầu cao hơn đối với đại lý và nhân viên bán bảo hiểm. Người tư vấn không nên chỉ sử dụng tỷ lệ giảm phí để thuyết phục khách hàng, mà cần làm rõ mối quan hệ giữa mức phí, mức khấu trừ, phạm vi bảo hiểm và quyền lợi bồi thường.
Ở chiều ngược lại, người mua cũng có trách nhiệm cung cấp trung thực thông tin về phương tiện, mục đích sử dụng và lịch sử tổn thất. Thông tin không chính xác có thể khiến mức phí không phản ánh đúng rủi ro, đồng thời làm phát sinh vướng mắc khi xảy ra sự kiện bảo hiểm.
Khi khoảng giảm phí được đặt trong giới hạn và phải có căn cứ, lợi thế cạnh tranh của doanh nghiệp sẽ phải đến nhiều hơn từ chất lượng sản phẩm, mạng lưới cơ sở sửa chữa, năng lực cứu hộ, thời gian giám định, quy trình giải quyết hồ sơ và tốc độ bồi thường. Đây mới là những yếu tố thể hiện năng lực thực sự của doanh nghiệp bảo hiểm sau khi hợp đồng được ký kết.


